教学仪器分类明细帐 教育资产管理的基础工具
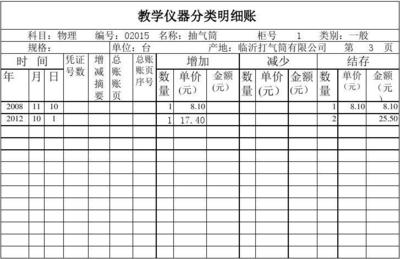
教学仪器是学校开展实验教学、培养学生实践能力和科学素养的重要物质基础。随着教育投入的不断增加,教学仪器的种类和数量日益增多,如何科学、规范地管理这些资产,成为学校管理的一项重要课题。教学仪器分类明细帐作为一种专门的管理工具,能够系统记录仪器的分类、名称、规格、数量、金额、存放地点及使用状态等信息,为教育资产管理提供清晰、准确的依据。本文将从教学仪器的分类、明细帐的作用、建立流程、管理维护及常见问题等方面进行阐述。
一、教学仪器的分类体系
教学仪器种类繁多,根据不同的标准可以划分不同的类别。常见的分类方式包括:
- 按学科分类:物理仪器、化学仪器、生物仪器、数学仪器、地理仪器、音乐美术器材、体育器材等。
- 按用途分类:计量仪器、通用仪器、专用仪器、模型、标本、挂图、玻璃器皿、药品、工具等。
- 按价值分类:固定资产(单价较高、使用年限较长)、低值易耗品(单价较低、易损耗)。
- 按教育部装备标准分类:通常参照《中小学教学仪器配备标准》进行编号和分类,如物理、化学、生物等学科下分“通用”“专用”“测量”等子类,每个子类下有具体的仪器编号。
为了便于明细帐的登记,学校通常采用“分类代码+名称+规格”的方式作为唯一标识,确保同类仪器不重复、不遗漏。
二、教学仪器分类明细帐的作用
- 全面反映资产状况:明细帐能完整记录仪器的数量、金额、增减变动及结存情况,做到账实相符、账账相符。
- 便于日常管理:教师和实验员可以通过明细帐快速查找所需仪器的存放位置和数量,提高工作效率。
- 规范采购与预算:通过明细帐分析现有仪器的缺口和老化情况,为采购计划提供数据支持。
- 满足审计与检查要求:教育主管部门和审计部门常将明细帐作为检查学校资产管理规范性的重要依据。
- 责任到人:逐项登记能让每位仪器管理员明确职责,防止资产流失。
三、教学仪器分类明细帐的建立流程
- 制定分类方案:依据国家标准和学校实际,统一分类依据和编码规则,确保全校一致。
- 盘点清查:对现有教学仪器进行全面清理,列出清单,并与原采购记录核对。
- 登记建帐:按照分类项目,逐项填写明细帐。应包含以下核心栏目:
- 序号、仪器编号、分类号、名称、规格型号、单位、单价、数量、金额、购置日期、供货单位、存放地点、保管人、使用状态、备注等。
- 连续记录增减:新购、调入、报废、调出时须及时登记并结出余额。
- 电子化管理:建议使用Excel或资产管理软件建立电子明细帐,便于查询、统计和导出上报。
四、明细帐的管理与维护
- 专人负责:学校应指定仪器管理员或资产管理员负责明细帐的登记和更新,一学期至少核对一次。
- 定期盘点:每学年至少开展一次全面盘点,做到帐、卡、物三者一致。发现盘盈盘亏及时查明原因并调整。
- 状态跟踪:实验员应记录仪器的使用、维修、保养情况,对于损坏、报废的仪器要及时按程序报备。
- 安全保密:电子数据要定期备份,纸质帐本要存放于干燥通风处,防虫防潮。
五、常见问题与对策
- 分类不清:不同厂家同款名称不一致,容易分类混乱。对策:严格执行教育部编号或学校自编分类代码。
- 登记不及时:购入后临时使用,忘记入帐。对策:设立“购物必登”制度,与财务报销链衔接,未入帐不予报销。
- 帐实不符:旧仪器长期不用,遗漏盘点。对策:严格执行移交和报废手续,不在用的仪器要标清状态。
教学仪器分类明细帐是实现教育资产精细化管理的基础性工具,对保障教学秩序、提高办学效益具有重要意义。学校应将明细帐纳入常规管理制度,结合信息化手段不断提升管理效率,以适应现代教育发展的需要。